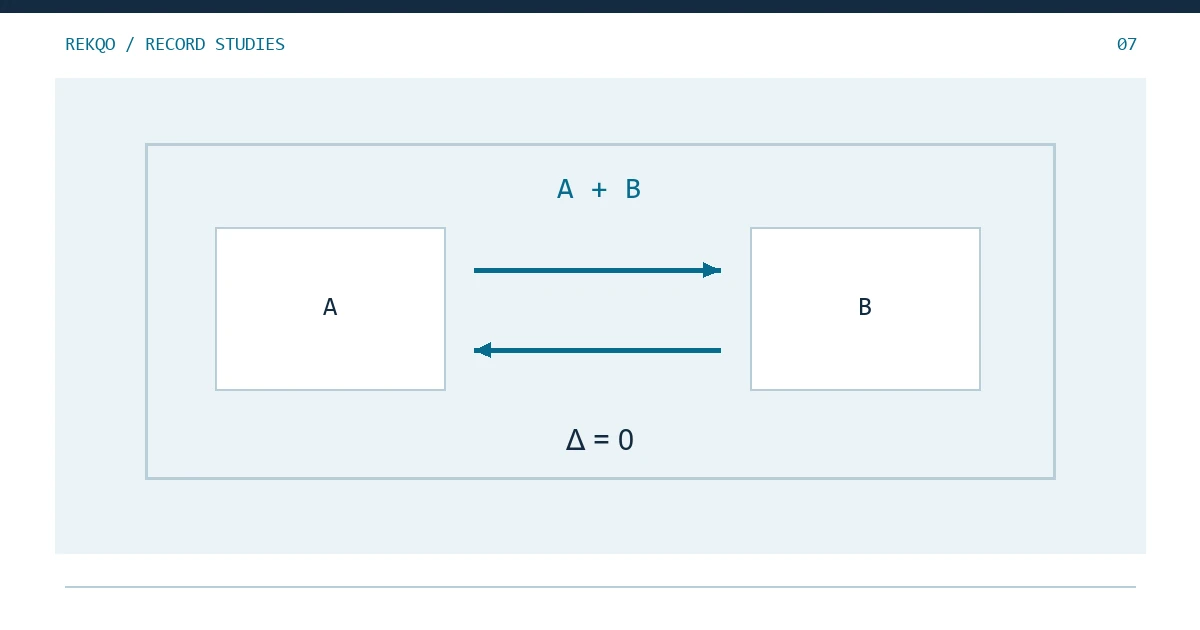
Kaloni disa herë asete nga një portofol te tjetri dhe papritur “të ardhurat” në regjistër rriten, megjithëse nga jashtë nuk ka hyrë asnjë fond. Zakonisht kjo tregon se totali i ka numëruar asetet e marra si të ardhura të reja. Nëse një lëvizje e brendshme duhet të anulohet në total, varet nga cilat llogari keni futur në të njëjtin kufi rakordimi.
Kur është një transfertë vërtet “e brendshme”? Caktoni fillimisht kufirin
Transferta e brendshme është lëvizje asetesh mes vendeve të ndryshme brenda kufirit që po rakordoni. “E brendshme” matet ndaj kufirit të regjistrit tuaj; nuk e vendos vetëm etiketa e aktivitetit në platformë.
Nëse regjistri përfshin portofolin A dhe portofolin B, një lëvizje e të njëjtit aset nga A te B ndodh brenda kufirit. Nëse kontrolloni vetëm B-në, kjo hyrje e kalon kufirin e B-së dhe duhet të dalë te hyrjet e tij. Të dyja mënyrat mund të jenë të sakta, me kusht që kufiri të jetë shkruar qartë – por në të njëjtën tabelë totali nuk përzihen.
Rendisni së pari llogaritë që përfshihen dhe ato që përjashtohen, bashkë me periudhën nga–deri. Nëse një portofol i jashtëm është i juaji dhe nëse ai hyn në këtë rakordim, janë dy pyetje të ndryshme. Një portofol që e kontrolloni ju, por për të cilin nuk keni dokumente dhe që nuk është përfshirë, mbetet jashtë kufirit të këtij regjistri.
Shembull fiktiv: pse totali i përbashkët nuk rritet nga një transfertë?
| Vendi | Para transfertës | Ndryshimi | Pas transfertës |
|---|---|---|---|
| Portofoli A | 300 | −50 | 250 |
| Portofoli B | 20 | +50 | 70 |
| Totali i kufirit | 320 | 0 | 320 |
Nëse 50 njësitë që mori B i shtoni te të ardhurat totale pa e trajtuar daljen prej 50 njësish nga A, totali del 50 njësi më i madh. Rruga e saktë: mbani regjistrimet e të dyja anëve dhe në totalin e kufirit njihni çiftin e brendshëm, që ndikimi i vetë lëvizjes në sasinë totale të jetë zero.
Ajo që anulohet është ndikimi në llogaritjen e përbashkët; rreshtat origjinalë mbeten aty ku janë.
Regjistrimet e të dyja anëve shpjegojnë pse ndryshoi bilanci i secilit portofol dhe ruajnë rrugën që bëri aseti. Kur herën tjetër kontrolloni vetëm portofolin B, rreshti ku B merr 50 njësi vlen ende. Kjo nuk bie ndesh me çiftin e brendshëm në tabelën e përbashkët, sepse dy tabelat kanë kufij të ndryshëm.
Si çiftohen me siguri dalja dhe hyrja e një transferte?
Gjykoni bashkë drejtimin në llogari, asetin, sasinë, kohën dhe çdo identifikues që keni në dispozicion. Koha e afërt dhe shuma e njëjtë ju ndihmojnë të gjeni kandidatë, por vetëm ato nuk provojnë se dy regjistrime i përkasin së njëjtës lëvizje.
Nuk është e rrallë që brenda një dite të bëni disa transferta me të njëjtën sasi. Po t’i çiftoni vetëm sipas shumës, dalja e parë mund të lidhet me hyrjen e dytë dhe gjendja e ndërmjetme bëhet e vështirë për t’u shpjeguar. Ruani sa të mundni identifikuesit përkatës që jep platforma; kur mungojnë, shikoni kontekstin përreth dhe shënoni sa i sigurt është çiftimi.
Në fletën e punës shtoni dy kolona: numrin e lidhjes dhe statusin e çiftimit. Drejtimi, sasia dhe koha origjinale mbeten të pandryshuara; pasi ta konfirmoni lidhjen, shkruani mbi çfarë u bazuat. Mos e rishkruani me dorë kohën origjinale të njërës anë vetëm që të dyja të kenë të njëjtën orë. Kur koha e krijimit dhe koha e kreditimit ndryshojnë, shpjegoni çfarë do të thotë secila fushë – mund të jenë faza të ndryshme të së njëjtës lëvizje.
Sasia që doli dhe ajo që hyri nuk përputhen: çfarë bëni?
Kontrolloni së pari nëse ka një tarifë të shënuar qartë, regjistrime të ndara në disa copa, ndryshim njësie aseti ose një llogari që ka mbetur jashtë kufirit – mos e mbushni diferencën drejtpërdrejt. Sasitë e ndryshme do të thonë se ka ende diçka për të shpjeguar; një “duhet të jetë afërsisht njësoj” nuk e plotëson çiftimin.
Shembull fiktiv: ana dërguese tregon një zbritje totale prej 10.2 njësish, ndërsa ana marrëse merr 10 njësi. Vetëm nëse një regjistrim e thotë qartë se 0.2 njësitë janë tarifë në të njëjtin aset, mund ta shpjegoni veç lëvizjen prej 10 njësish dhe tarifën prej 0.2 njësish. Pa këtë bazë, 0.2 njësitë shënohen “për t’u verifikuar” dhe nuk klasifikohen automatikisht si tarifë.
Nëse njëra anë shfaqet si një regjistrim i vetëm dhe tjetra kreditohet me disa regjistrime, duhet verifikuar lidhja një-me-shumë. Shuma e sasive në të njëjtin aset ndihmon si kontroll, por lidhjen duhet ta mbështesin edhe koha, identifikuesit ose regjistrat e produktit. Kur një aset zbret dhe një aset tjetër rritet, ka më shumë gjasa të jetë konvertim ose një aktivitet tjetër; ngjashmëria e vlerës së vlerësuar nuk mjafton për ta quajtur transfertë të brendshme.
Njëra anë bie në muajin tjetër: si e arkivoni?
Ruani kohën reale të regjistrimit të secilës anë dhe shënojeni çiftin si “mes dy periudhave”. Mos e sillni kreditimin e muajit tjetër në këtë muaj vetëm që muaji aktual të duket pa diferencë.
Nëse kufiri juaj i përfshin të dyja anët, por në fund të muajit lëvizja ende nuk ka përfunduar, gjendjen e ndërmjetme e kuptoni nga regjistrimet reale. Formula e thjeshtë “gjendja fillestare + hyrjet − daljet” mund të mos i shpjegojë të gjithë zërat që janë ende në përpunim. Në këtë rast rendisni veç zërat që presin shlyerje ose verifikim dhe shënoni provat që përdorët.
Kur në muajin tjetër të keni regjistrimin e anës tjetër, plotësoni lidhjen dhe shkruani datën kur u zgjidh. Skedarët origjinalë të të dy muajve mbeten të pandryshuar; vetëm lidhja në fletën e punës përditësohet. Shpjegimi mes periudhave duhet t’i lidhë dokumentet e muajit të parë me ato të muajit pasardhës, jo të bëjë që i njëjti regjistrim të numërohet njëkohësisht në dy muaj kalendarikë.
Pse jo çdo hyrje është e ardhur?
Hyrja tregon drejtimin; e ardhura tregon natyrën e parave. Nuk janë e njëjta gjë. Lëvizjet brenda kufirit tuaj, kontributet nga jashtë, rimbursimet, shpërblimet dhe hyrje të tjera mund të shfaqen të gjitha si numra pozitivë, por kuptimi i tyre ndryshon.
Gjatë rakordimit të sasive përdorni termin asnjanës “hyrje” dhe pastaj ndajeni sipas burimit. Derisa ta konfirmoni, mbajeni si “hyrje e paklasifikuar” dhe mos i vini herët etiketën e të ardhurës. Edhe kur një zë përdoret në regjistrin personal për të analizuar fitimin, kjo nuk e bën automatikisht të ardhur në kuptimin tatimor; për këtë pyesni një profesionist të përshtatshëm, sipas rregullave të vendit ku jeni.
Nëse në raport kolona quhet tashmë “të ardhura”, shikoni si e përkufizon programi këtë fjalë. Mund të tregojë thjesht në ndërfaqe se keni marrë asete, pa e gjykuar për ju kuptimin ekonomik. Mos u jepni të gjithë numrave pozitivë të njëjtin trajtim vetëm nga emri i përkthyer i kolonës.
Disa burime në një tabelë: si shmangni numërimin e dyfishtë?
Caktoni një burim kryesor për llogaritjen e sasive dhe përdorni të tjerët për të provuar lidhjet. Detajet e transfertës, historiku i aseteve në llogari dhe regjistrat e portofolit mund ta përshkruajnë të njëjtin aktivitet nga kënde të ndryshme; nuk mund të merren të gjitha si ndryshime të reja sasie.
Për shembull, nëse historiku i aseteve në platformë e përmban tashmë zbritjen në A dhe rritjen në B, një raport i veçantë transfertash ju ndihmon t’i çiftoni, por nuk duhet të shtojë edhe një palë numrash pozitivë e negativë. Edhe kur shuma e tyre është zero, rreshtat e dyfishtë e fryjnë numrin e aktiviteteve dhe madhësinë e hyrjeve e daljeve, dhe prishin analizat e mëvonshme.
Në indeks shkruani në cilën llogaritje merr pjesë çdo skedar. Para se një dokument i marrë më vonë të hyjë në regjistër, kontrolloni regjistrimet që keni përdorur tashmë dhe ruani kandidatët për dublikatë bashkë me arsyen e përjashtimit. Që origjinalet ruhen të plota, nuk do të thotë se fleta e analizës duhet t’i mbledhë rresht për rresht të gjitha burimet.
Kufiri ndryshoi: a vlejnë ende çiftimet e vjetra?
Duhen rishikuar. Kur kufiri zgjerohet ose ngushtohet, ndryshon vendi i një lëvizjeje ndaj tij. Regjistrimet origjinale mbeten të vlefshme; etiketat e analizës mund të kenë nevojë për përditësim.
Shembull fiktiv: versioni i parë kontrollon vetëm portofolin A, kështu që 50 njësitë e dërguara te B janë dalje nga kufiri i A-së. Versioni i dytë e përfshin edhe B-në, dhe atëherë lëvizja njihet si e brendshme në nivelin e përbashkët. Mos e fshini trajtimin e versionit të parë; te versioni i dytë shënoni kufirin e shtuar dhe arsyen e riklasifikimit.
Nëse doni të krahasoni hyrjet nga jashtë në dy muaj, përdorni mundësisht të njëjtin kufi llogarish. Kur njëri muaj ka vetëm llogarinë kryesore dhe tjetri shton disa portofole të jashtme, diferenca në të dhëna mund të vijë nga ndryshimi i kufirit. Shkruajeni këtë pranë rezultatit, që të mos lexohet si ndryshim i madh në mënyrën si i keni lëvizur fondet.
Pas çiftimit: çfarë kontrolloni ende?
Kontrolloni njëkohësisht çdo portofol dhe kufirin e përbashkët. Bilanci i saktë i secilit portofol, totali i saktë dhe një numër i arsyeshëm aktivitetesh të brendshme duhet ta shpjegojnë njëri-tjetrin.
- Për çdo çift të konfirmuar gjenden provat e të dyja anëve.
- Regjistrimet që ende nuk e kanë gjetur anën tjetër nuk janë fshirë me forcë.
- Nëse ka tarifë, ajo është ndarë nga sasia e transferuar.
- Zërat mes dy periudhave kanë të shënuar statusin dhe dokumentet që pritet të vijnë.
- Burimi kryesor dhe burimet ndihmëse nuk janë mbledhur dy herë.
Nëse totali përputhet, por një portofol ka ende diferencë, vazhdoni me etiketat e llogarive dhe drejtimin e çiftimit. Mos e anashkaloni një gabim vendndodhjeje brenda kufirit vetëm sepse rezultati i përbashkët del zero. Regjistri i fundit të muajit duhet t’u përgjigjet dy pyetjeve: sa ka gjithsej dhe ku ndodhet secila sasi.
Mungojnë dokumentet e një llogarie: si e shkruani përfundimin?
Shkruani qartë cilat anë mund të konfirmohen dhe për cilat mungojnë dokumentet. Për shembull: “U gjet dalja nga portofoli A; dokumentet e portofolit B nuk janë përfshirë; çifti nuk është konfirmuar ende.” Ky është përfundim i kufizuar: nuk do të thotë se keni humbur asete, as se transferta e brendshme është rakorduar plotësisht.
Detyrën e radhës shkruajeni konkretisht: për cilën llogari, cilën periudhë dhe cilin aset duhen marrë regjistrimet. Kur t’i keni, përditësoni statusin e çiftimit. Mos e fshihni problemin pas një “rregullimi të brendshëm” të përgjithshëm: tabela duket më e pastër, por çdo muaj pas tij e njëjta diferencë në gjendjen fillestare mbetet e pashpjeguar.
Etiketa “rregullim i brendshëm” pa asnjë lëvizje fondesh: çfarë provon?
Lexoni së pari përkufizimin e etiketës dhe fushat origjinale; mos nxirrni vetëm nga emri i saj – aq më pak nga një emër i përkthyer – çfarë ka ndodhur realisht. Disa programe i quajnë “rregullim” korrigjimet e veta të klasifikimit, dhe kjo nuk do të thotë domosdoshmërisht se në platformë ka ndodhur një transfertë.
Ruani veç regjistrimet e aktivitetit real në platformë dhe regjistrimet e analizës që krijon programi. Të parat përshkruajnë çfarë ndodhi; të dytat mund të tregojnë se keni ndryshuar përkatësinë e një llogarie ose mënyrën e bashkimit. Po t’i futni të dyja llojet e ndryshimeve te sasitë e aseteve, krijoni sërish një diferencë që nuk shpjegohet. Fleta mund ta mbajë shënimin e rregullimit, por mos shpikni kohë dhe shuma për një lëvizje fondesh që nuk ka ndodhur.
Gjatë rishikimit bëni dy pyetje konkrete: a e gjeni origjinalin e këtij regjistrimi në platformë, dhe a ka ndryshuar vërtet sasia në llogarinë përkatëse? Kur asnjëra nuk është e qartë, mos e trajtoni ende si hyrje reale dhe vazhdoni të verifikoni burimin. Kështu, edhe po të ndërroni program, regjistri nuk varet nga një etiketë e paqartë për të qëndruar në ekuilibër.